-
전 세계 소비자의 46%, 코로나19로 인해 임금·재정 등의 영향
-
- 닐슨IQ 코리아, 포스트 코로나19 시대 소비 지형 변화 발표
-
- 고용 불안계층, 기존에 구매하던 브랜드에서 새로운 브랜드로 전환
- 닐슨IQ 코리아, 포스트 코로나19 시대 소비 지형 변화 발표
코로나19로 인해 전 세계적으로 실업률이 증가한 가운데 소비의 리모델링이 발생한 것으로 나타났다. 닐슨IQ 조사에 따르면 전 세계 소비자의 46%가 코로나19로 인해 임금·재정 등의 영향을 새로이 받았다고 답했으며, 73%의 소비자는 가격에 민감하게 변해 코로나19 이후 소비 품목과 패턴의 변화를 경험했다고 응답했다. 특히 고용 불안과 위축된 소득에 따른 강제적인 소비 변화로 인해 경제적 여파가 크거나 미래 고용불안이 큰 소비자 세그먼트에서는 32%의 소비자가 기존에 구매하던 브랜드에서 새로운 브랜드로 전환하는 것으로 나타났다.
- ‘젊은 시니어’ 소비자의 부상, 소비계층 간 젠더 경계도 허물어져
한국의 가파른 고령화 상승세와 더불어 50대와 60대의 연령대별 연간 구매액은 지난해 각각 전년 대비 19.1%와 24.9% 성장률을 기록하며 ‘젊은 시니어’ 소비자의 부상을 나타냈다(닐슨IQ Consumer Panel Service 기준).
특히 코로나19 이후 온라인 시장 내 50~60대의 활동이 증가하며 2018년 전체 구매액의 5.8%를 차지하던 50대 이상 소비자의 비중은 2020년 8.4%로 성장했다. 2020년 기준 50대 이상 소비자의 평균 1회 구매액 또한 전 연령대 중 가장 높은 2만9330원을 기록했다.
50대 이상 소비자는 패션잡화·화장품 카테고리, 키덜트·피규어 카테고리에도 높은 구매력을 보이면서 자신을 꾸미고 삶을 즐기는 욜드(YOLD, Young and Old)족의 면모를 보여줬다.
나아가 소비계층 간 젠더 경계도 허물어지며 2020년 기준 전체 기초 화장품 구매액 중 남성 소비자가 차지하는 비중은 전년 대비 2.7%p 성장한 29.2%를 기록했고, 색조 화장품 구매액 비중 또한 전년 대비 2.4%p 성장한 15.4%를 기록했다. 남성 의류를 구매하는 여성의 비중은 2020년 1분기 34.6%에서 분기마다 꾸준히 성장해 2020년 4분기에는 44.2%를 기록했다(닐슨IQ Ecom 및 Key Account Data 기준).
- ‘슬세권’의 재발견, 조합마트·개인 대형슈퍼·편의점 등 근린 채널의 성장 주목
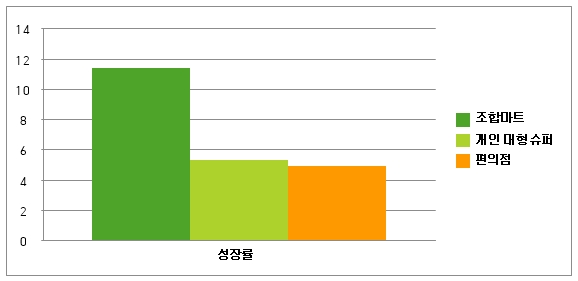
닐슨IQ 조사에 따르면 코로나19로 인해 소비가 대도시 밀집 지역에서 비밀집 지역으로 옮겨갔으며 국내에서도 예외는 없었다. 2020년 하반기에도 ‘슬세권(슬세권이란 슬리퍼 차림과 같은 편한 복장으로 카페나 편의점, 도서관, 쇼핑몰 같은 편의시설을 사용할 수 있는 주거 권역을 뜻하는 신조어)’의 성장이 지속하며 조합마트 판매가 전년동기 대비 가장 높은 성장률(11.4%)을 기록했고, 개인 대형슈퍼(5.3%)와 편의점(4.9%) 판매가 그 뒤를 이었다.
특히 당장 구매가 필요한 품목일수록 동네에 있는 개인 대형슈퍼에서 판매가 확대된 것으로 나타났다.
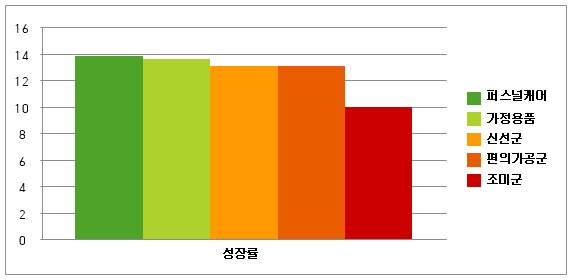
퍼스널 케어 품목이 전년 대비 가장 높은 성장률(13.8%)을 기록했고, 가정용품(13.6%), 신선군(13.1%), 편의가공군(13.1%), 조미군(10.0%) 순으로 높은 성장률을 기록했다(2019년 대비 2020년, 닐슨IQ 소매 유통 데이터). 또한 전통의 틀을 벗어나 기존의 특색을 살리되 새로운 쇼핑 편의와 경험을 제공하는 전통시장의 성장도 눈여겨볼 만했다.
품목
퍼스널캐어
가정용품
신선군
편의가공군
조미군
성장률
13.8%
13.6%
13.1%
13.1%
10%
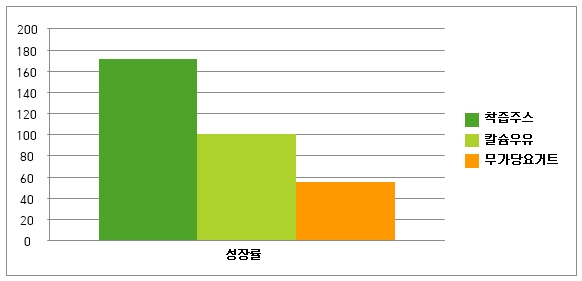
건강에 대한 관심이 높아지며 코로나19로 크게 성장한 간편식 시장 또한 재편을 겪었다. 카테고리별 최근 1년 성장률을 살펴보면 착즙 주스(171%)가 가장 큰 폭으로 성장했으며 칼슘 우유(99.8%), 무가당 요거트(54.5%) 등이 높은 성장률을 기록한 것으로 나타났다(닐슨IQ 소매 유통 데이터, 2021년 2월로 끝나는 최근 1년 기준).
품목
착즙주스
칼슘우유
무가당요거트
성장률
171%
99.8%
54.5%
-
글쓴날 : [21-04-30 12:19]
